连续两年增量超120万 中国玩具相关企业爆发式增长背后的市场逻辑
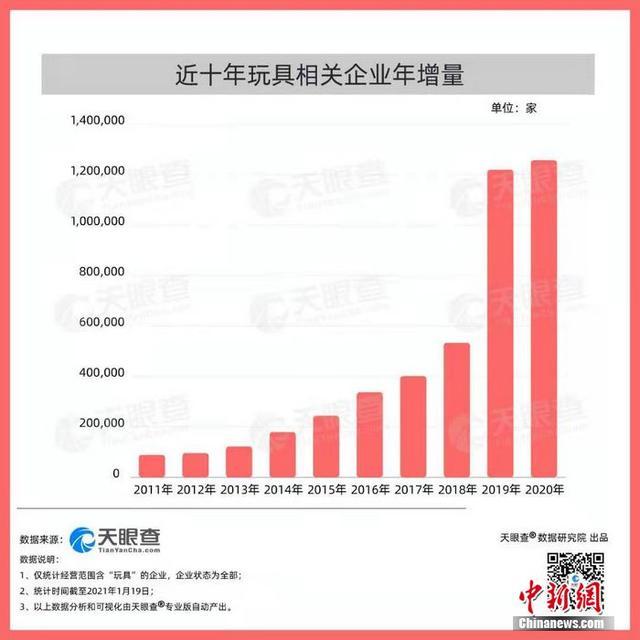
天眼查专业版数据显示,我国玩具相关企业连续两年增量超过120万家,这一数字不仅刷新了行业记录,更折射出中国玩具产业正在经历的深刻变革。从传统制造到创意智造,从内销主导到全球布局,玩具相关企业的井喷式增长,既是市场需求的直观反映,也是产业升级的必然结果。
一、数据背后的增长动力
连续两年超120万家的增量,意味着平均每天有超过3000家玩具相关企业注册成立。这一速度远超过去十年的平均水平。增长动力主要来自三方面:消费升级推动玩具市场持续扩容,2023年我国玩具市场规模已突破千亿元,益智类、潮玩类、教育类玩具增速显著;电商与直播带货降低了行业准入门槛,大量小微企业和个体经营者涌入;政策层面持续鼓励文化创意产业和制造业转型升级,玩具作为交叉领域受益明显。
二、销售渠道的多元化重构
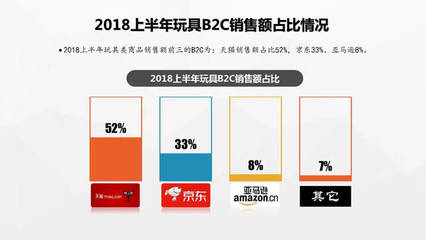
玩具销售模式正在发生结构性变化。传统商超渠道占比持续下降,线上渠道已占据主导地位。抖音、快手等直播平台成为玩具销售的新增长极,2023年玩具类直播场次同比增长超过150%。与此跨境电商为玩具企业打开出海通道,速卖通、Temu、SHEIN等平台上中国玩具卖家数量激增。值得注意的是,线下体验式销售也在回暖,玩具租赁、玩具主题乐园、DIY手工坊等新业态在一二线城市快速铺开,形成线上线下融合的销售矩阵。
三、企业增量背后的结构特征
从企业结构看,新增玩具相关企业呈现“小微化、专业化、集群化”特点。注册资本100万元以下的企业占比超过七成,大量个人工作室和家庭作坊式企业活跃在创意设计、手工制作、细分品类等赛道。地域分布上,广东澄海、浙江云和、江苏扬州等传统玩具产业带依然是注册热土,但成都、长沙、杭州等新兴城市在潮玩、盲盒、教育玩具领域表现抢眼。值得关注的是,约15%的新增企业同时涉及玩具销售与内容创作,IP运营与产品销售的边界日益模糊。
四、同质化竞争与转型升级压力
海量企业涌入也带来隐忧。玩具行业产品同质化严重,价格战在低端市场尤为激烈。监测显示,2023年玩具类目线上均价同比下降8%,部分品类利润空间被压缩至5%以下。环保标准趋严和原材料成本波动,对中小企业的生存能力提出更高要求。业内人士指出,连续两年的企业增量中,约有30%的企业可能在三年内面临注销或转型,行业洗牌不可避免。
五、未来展望:从数量扩张到质量提升
玩具相关企业的增长将逐步从数量驱动转向质量驱动。一方面,具备自主IP、研发能力和品牌意识的企业将获得更大发展空间,國潮玩具、科技玩具、绿色玩具成为差异化竞争的关键方向。另一方面,销售端将继续向社交电商、跨境出海和体验消费倾斜,企业需要构建全渠道运营能力。可以预见,在经历高速增长期后,中国玩具产业将加速整合,一批具备全球竞争力的玩具品牌有望从中脱颖而出。
如若转载,请注明出处:http://www.yimidianzi.com/product/3.html
更新时间:2026-11-03 01:06:47